


Стоит ли страховать бытовую технику и гаджеты: личный опыт покупателя

В последнее время магазины при покупке техники предлагают оформить страховку. Продавцы уверяют, что у страхового полиса есть несомненные преимущества перед стандартной гарантией. Но так ли это? Автор статьи изучила опыт своих знакомых и делится собственными впечатлениями о возможностях сертификата, который ей подарили вместе с гаджетом.
Я обычно не приобретаю страховку на бытовую технику — мне всегда казалось, что это лишняя трата денег. Но недавно я задумалась о разнице между гарантией и страховкой и при беглом изучении темы узнала, что обычная гарантия не всегда дает обязательную компенсацию от производителя. Продавец к вам ближе и больше заинтересован в вашей лояльности. К тому же гарантия распространяется в основном на заводской брак, а страховка учитывает в том числе и форс-мажоры. Чтобы разобраться в этом подробнее, я решила расспросить знакомых об опыте использования этой услуги.
Опыт знакомых
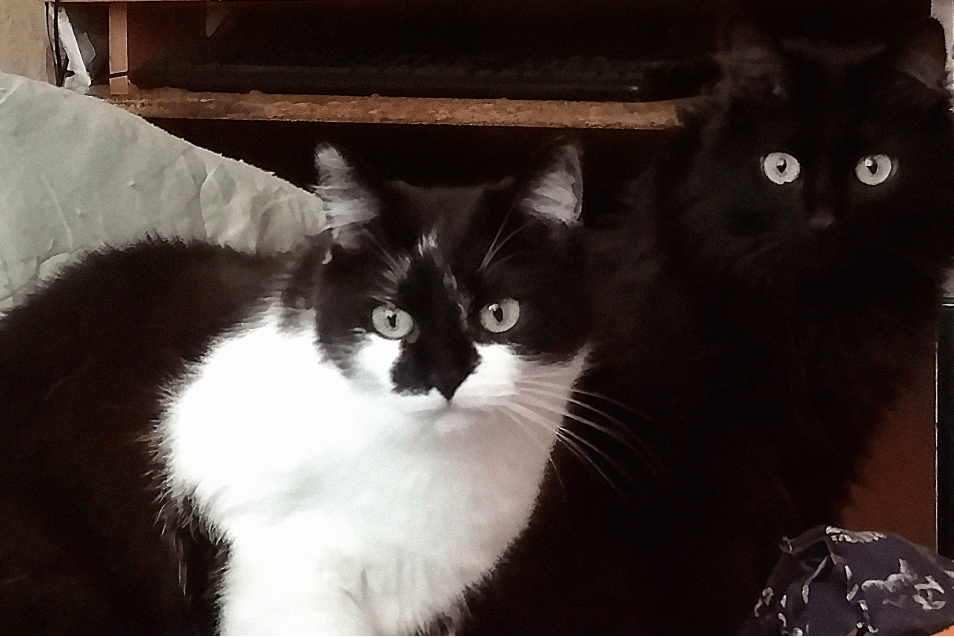
В кругу семьи и друзей нашлись те, кто уже познакомился с концепцией сертификатов страхования и даже получил от них выгоду. Меня впечатлила история моего двоюродного брата, гордого владельца двух чрезвычайно энергичных котов. Они дважды уронили новый телевизор Samsung с тумбы и полностью его разбили.
Виновники происшествия
Несмотря на то, что уничтожение техники было, на мой дилетантский взгляд, очень похоже на страховой случай, брат решил, что возмещения стоимости телевизора, его ремонта или замены он требовать не будет, а вот стоимость страховки попробует вернуть, ведь период ее действия только начался. Обратился по контактному телефону, объяснил ситуацию и получил ответ: можно вернуть деньги за неиспользованный период страховки, который изначально составлял два года. В магазине брат обратился к сотруднику, ответственному за оформление сертификатов, и без проблем вернул большую часть денег.
Рассказы других были менее драматичными:
- Одни друзья купили пылесос, который гудел как трактор и плохо засасывал мусор. В магазине им обменяли его с доплатой на более удачную модель.
- У других знакомых принтер честно отработал полтора года, потом начал зажевывать бумагу, а затем и вовсе перестал выполнять команды. Сертификат страховки на два года с трудом отыскали в дальнем ящике, но все-таки вернули деньги за покупку — разумеется, за вычетом стоимости страховки.
- Робот-пылесос коллеги через несколько месяцев после покупки стал плохо ездить. Она пошла в магазин и благодаря страховке поменяла на такой же — несмотря на то, что модель уже подорожала.
Я с интересом слушала, но сомнения оставались. Никакой крупной техники я пока не собиралась покупать, но постаралась разобраться в теме, раз уж люди, которым я доверяю, рекомендуют брать страховку при покупке.
При общении с консультантами магазина по телефону я на всякий случай поинтересовалась, что делать, если я соглашусь на приобретение страховки в магазине, а потом решу, что она мне не нужна. Оказалось, от услуги можно отказаться в течение 10 дней после приобретения техники — для этого нужно написать заявление в страховую компанию.
Я решила, что на следующую покупку попрошу сертификат страхования и на собственном опыте смогу подтвердить или опровергнуть ее необходимость. Только жизнь обладает своим чувством юмора — на день рождения мне подарили робот-пылесос, о котором я давно мечтала, и к нему прилагалась заветная страховка.
Не все рады подарку
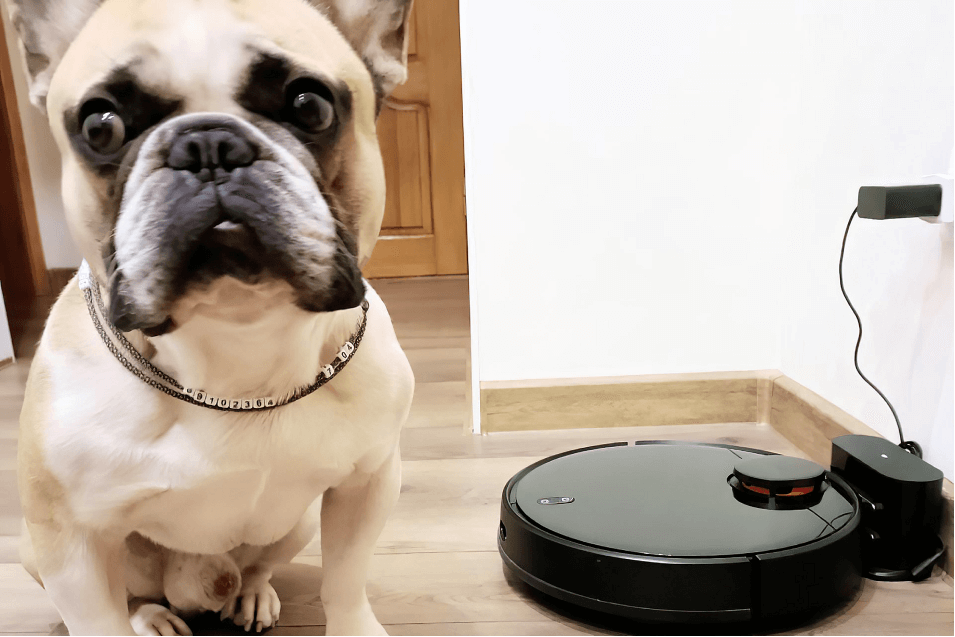
Мое обращение по страховому случаю
Пылесос сначала резво катался, собирая мусор, но постепенно начались мелкие сбои: иногда он застывал, хотя зарядки должно было хватить еще надолго, а в следующий раз мог работать как ни в чем не бывало. Я нашла описания подобных случаев и поняла, что с устройством в целом все в порядке, но, скорее всего, где-то отходит контакт или неисправен проводок док-базы, отчего зарядка происходит неправильно.
По закону о защите прав потребителя я могла обратиться как к производителю, так и к продавцу. Но производитель более строг в своих оценках того, заводской ли это брак или поломка случилась по вине пользователя. Сроки ремонта могут быть достаточно долгими, к тому же могут потребовать экспертизу. Поскольку у меня была страховка, которая покрывала больше страховых случаев, чем гарантия, я сделала выбор в пользу продавца и позвонила в сервисную службу «М.Видео». Там меня пригласили прийти, захватив с собой чек. Но чек щедрый даритель прикладывать не стал, о чем я и сообщила менеджеру. «Ничего страшного, — ответила сотрудница. — Вы можете восстановить чек в магазине, где приобретали технику».
Даритель сказал мне, в каком магазине приобретал пылесос, и там чек выдали без проблем. В сервисном центре пылесос также приняли без вопросов. После осмотра специалист согласился со мной, что дело в комплектующих, а конкретно — в сетевом шнуре док-базы, из-за которого гаджет заряжался неправильно. Меня спросили, хочу ли я обменять технику или будем спасать эту. Я решила спасать, и мастер попросил меня позвонить через две недели, чтобы узнать статус моего обращения.
Выяснилось, что шнур не просто неисправен, а не подлежит восстановлению, а в запасе таких деталей нет и поступления не ожидается. Еще через две недели мне сообщили, что могут заменить провод на другой с соответствующим адаптером, если я согласна. Я согласилась и еще дней через десять смогла забрать пылесос, который эффективно работает до сих пор.
Личные выводы. Страховка: да или нет?
Страховка полезна покупателю техники, потому что мелкие неисправности, неожиданные поломки или форс-мажоры могут случиться с каждым. Но многое зависит от того, насколько добросовестные мастера работают в конкретном сервисном центре и насколько вам готовы идти навстречу, если, например, та же модель техники подорожала.
Несмотря на то, что диагностика и замена детали заняли больше полутора месяцев, я осталась довольна работой конкретного сервисного центра. Теперь я рекомендую страховку и сама буду пользоваться такой услугой. Ну, или подожду, пока мне снова подарят что-то нужное и приложат сертификат страхования.
Ограничения, о которых нужно знать заранее
По мере подробного изучения вопроса и прохождения своего личного пути я выяснила, что в российских магазинах бытовой техники, как правило, полисы страхования оформляют для:
- мобильных гаджетов;
- ПК и компьютерной техники;
- домашних кинотеатров и телевизоров;
- фото- и видеотехники;
- кухонной и другой бытовой техники;
- проигрывателей и плееров;
- акустических приборов;
- мультимедийных устройств.
Однако не стоит думать, что вы получите деньги или аналог, что бы ни случилось с оборудованием. Ограничений немало, и страховщик компенсирует только случаи, упомянутые в договоре. Риски, которые обычно покрывает полис:
- механические повреждения;
- поломка в результате воздействия жидкости;
- утрата устройства из-за разбоя или грабежа;
- взрывы и пожары;
- повреждения от воздействия электрического тока;
- стихийные бедствия.
Застраховать можно приборы определенной стоимости — как правило, до 500 тысяч рублей. Если случай признан страховым, портативная и бытовая техника ремонтируется бесплатно. Когда устройство не подлежит восстановлению, покупателю возвращают полную сумму или часть в зависимости от условий договора. Страхование рассчитано на фиксированный период.
Следует помнить, что страховку дает не магазин. Он — посредник между покупателем и страховой компанией. Причем условия договора в разных компаниях отличаются. Тут совет стандартный: читайте в договоре даже то, что написано мелкими буковками — продавец тоже человек, который при объяснении условий страховки может ошибиться или выдать желаемое за действительное.
Понравилась статья?
Теги статьи
Похожие статьи
 Гаджеты
11 мин
27.09.2022
7 298
33
0
0
0
Нам нравится, что вам нравится
Уверены, вы можете не хуже! Напишите статью и получите Бонусы.
Спасибо, что вам есть что сказать
Попробуйте расширить свою мысль и написать статью — и получите за это Бонусы.
Комментарии